


Scalable Capital Bank
4,47.60K Bewertungen
App-Details
- Version
- 26.15
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Scalable AG
- Kategorien
- Finanzen
- Plattform
- Android, iOS
Screenshots
 Analyse von AppCompare
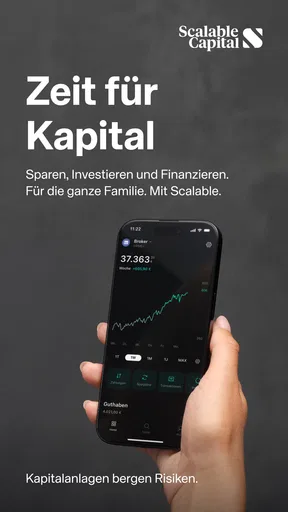
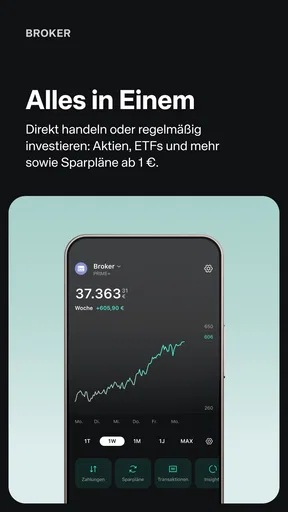
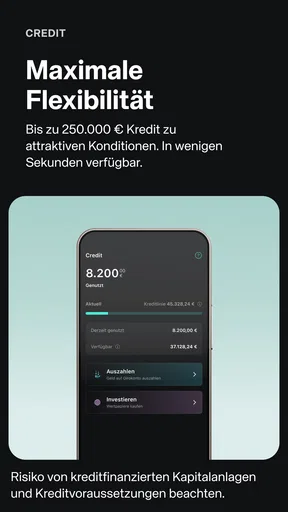
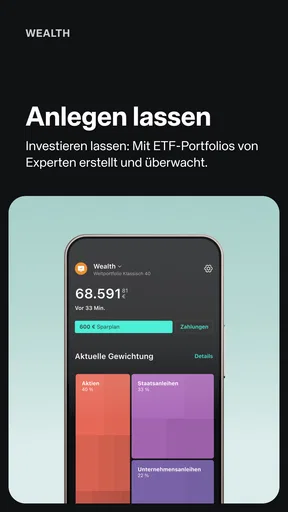
Wer Geld anlegen möchte, landet schnell bei einer Mischung aus Bankkonto, Depot, Sparplan und mehreren Apps. Genau hier setzt Scalable Capital Bank an: Die Finanz-App bündelt das Investieren, Sparen und Vorsorgen in Aktien, ETFs und weiteren Anlageformen. Ich habe sie vor allem unter dem Blickwinkel betrachtet, wie gut sie sich in einen normalen Alltag einfügt – also nicht als Spielzeug für gelegentliche Kurskontrollen, sondern als Werkzeug für wiederholbare Geldroutinen.
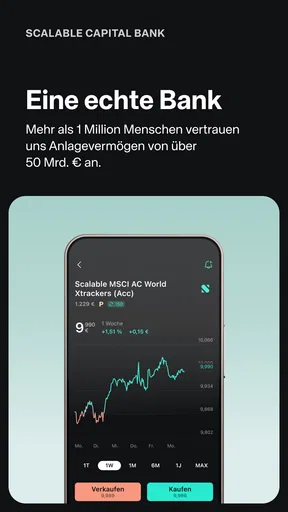
Mein erster Eindruck ist klar: Die Anwendung richtet sich an Menschen, die ihre Geldanlage selbst organisieren möchten, ohne dafür ständig zwischen verschiedenen Oberflächen wechseln zu müssen. Sie ist kostenlos erhältlich, gehört zur Kategorie Finanzen und wird von Scalable AG entwickelt. Mit einer durchschnittlichen Bewertung von 4,3 bei rund 41.000 Bewertungen und mehr als einer Million Installationen wirkt sie außerdem wie ein etabliertes Angebot, nicht wie ein kaum getesteter Nischen-Dienst.
So sieht ein sinnvoller Alltag mit der App aus
Die wichtigste Stärke zeigt sich nicht beim einmaligen Öffnen, sondern nach der Einrichtung. Ich würde die App nicht mit dem Ziel verwenden, jeden Tag neue Wertpapiere zu suchen. Sinnvoller ist ein fester Ablauf: Geld verfügbar machen, den gewünschten Sparplan prüfen, gelegentlich die Aufteilung kontrollieren und nur dann manuell eingreifen, wenn sich die eigene finanzielle Situation oder das Anlageziel wirklich verändert.
Ein realistisches Beispiel: Am Monatsanfang kommt das Einkommen auf dem Girokonto an. Ein vorher festgelegter Betrag soll langfristig investiert werden. Statt jedes Mal spontan zu überlegen, ob gerade ein guter Zeitpunkt für einen Kauf ist, lässt sich die regelmäßige Ausführung eines Sparplans als feste Gewohnheit nutzen. Danach reicht ein kurzer Blick, ob der Betrag noch zur aktuellen Lebenssituation passt. Diese Trennung zwischen automatischem Sparen und gelegentlicher Kontrolle ist für mich der entscheidende praktische Nutzen.
Wer dagegen bei jeder Kursbewegung sofort handeln möchte, wird die App vermutlich anders erleben. Die Oberfläche kann dann zwar als Zugang zu den eigenen Anlagen dienen, aber sie löst nicht das eigentliche Problem impulsiver Entscheidungen. Eine Finanz-App macht aus häufigem Kaufen und Verkaufen noch keine gute Strategie. Gerade bei Aktien ist es deshalb hilfreich, vor dem Öffnen bereits zu wissen, welche Handlung heute überhaupt notwendig ist.
Der erste Aufbau entscheidet über die spätere Ruhe
Beim Start würde ich nicht sofort mehrere Anlagen anlegen, sondern zuerst die persönliche Struktur festlegen. Dazu gehören ein monatlicher Betrag, ein konkreter Zweck und ein Zeitraum, in dem das Geld voraussichtlich nicht gebraucht wird. Für kurzfristig benötigte Rücklagen ist ein Wertpapier-Sparplan nicht automatisch die passende Lösung. Langfristiges Investieren und eine sofort verfügbare Notreserve sollten gedanklich getrennt bleiben.
Die App unterstützt verschiedene Anlagewege, aber sie nimmt einem diese Entscheidung nicht ab. Genau darin liegt eine ihrer Grenzen und zugleich ihr ehrlicher Charakter: Sie ist kein persönlicher Finanzberater, der die Lebenssituation vollständig beurteilt. Ich würde daher vor dem Einrichten eines Plans klären, wie viel Geld auch bei unerwarteten Ausgaben unangetastet bleiben kann. Erst danach ergibt sich ein Betrag, der regelmäßig investiert werden darf.
Lesenswert vor deiner Entscheidung

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Praktisch ist, dass sich der Sparplan-Gedanke auch für Menschen eignet, die nicht ständig auf den Markt schauen möchten. Die regelmäßige Ausführung reduziert den Druck, den perfekten Einstiegszeitpunkt zu finden. Sie beseitigt aber nicht das Risiko von Kursschwankungen. Wer einen festen Betrag investiert, muss damit rechnen, dass der Wert des Depots zwischenzeitlich sinkt. Diese Erwartung sollte man vor der ersten Einrichtung akzeptieren, nicht erst beim ersten roten Kursverlauf.
Welche Einstellungen ich zuerst prüfen würde
Erfahrene Nutzer gewinnen weniger durch geheime Funktionen als durch saubere Grundeinstellungen. Ich würde zunächst kontrollieren, welcher Betrag tatsächlich regelmäßig investiert wird, wann die Ausführung stattfinden soll und ob der gewählte Plan noch zum eigenen monatlichen Budget passt. Ein zu hoher Betrag kann im Alltag mehr Stress verursachen als ein etwas kleinerer, der dauerhaft durchgehalten wird.
Ebenso wichtig ist die Kontrolle der persönlichen Daten und der Sicherheitszugänge. Bei einer Finanz-App sollte man nicht nur auf die Darstellung der Kurse achten, sondern auch darauf, ob der Zugang zum eigenen Gerät und Konto gut geschützt ist. Ein starkes Gerätepasswort, aktuelle Systemsoftware und ein vorsichtiger Umgang mit Benachrichtigungen gehören für mich zur Nutzung dazu, auch wenn sie nicht so spannend wirken wie die Auswahl eines ETFs.
Die aktuelle Version trägt die Nummer 26.12.1 und läuft ab iOS oder Android 9. Das ist für viele Geräte ausreichend, trotzdem würde ich vor der Einrichtung prüfen, ob das eigene Smartphone noch zuverlässig mit Sicherheitsupdates versorgt wird. Eine moderne Finanz-App auf einem veralteten Gerät ist keine gute Kombination. Die Altersfreigabe liegt bei USK ab 0 Jahren, was lediglich die Einstufung der Anwendung beschreibt und nichts über die persönliche Eignung einer Anlageentscheidung aussagt.
Eine weitere sinnvolle Gewohnheit ist, die Benachrichtigungen bewusst zu behandeln. Wer bei jeder kleinen Marktbewegung eine Meldung erhält, schaut oft häufiger nach und verändert Pläne aus einem kurzfristigen Gefühl heraus. Ich würde nur Hinweise aktiv lassen, die im Alltag wirklich helfen, etwa Erinnerungen oder Informationen zu eigenen Vorgängen. Weniger Unterbrechungen machen es leichter, an der vorher festgelegten Strategie festzuhalten.
Die schnelleren Muster für wiederkehrende Aufgaben
Die App wird besonders übersichtlich, wenn man wiederkehrende Tätigkeiten in wenige feste Schritte zerlegt. Mein bevorzugtes Muster wäre: einmal pro Monat den Kontostand und das freie Budget prüfen, danach den Sparplan kurz kontrollieren und anschließend die App wieder schließen. Diese Routine verhindert, dass aus einer einfachen Kontrolle eine lange Suche nach neuen Wertpapieren wird.
Für die Depotübersicht hilft eine klare persönliche Regel. Ich würde nicht jeden einzelnen Tageswert kommentieren, sondern beispielsweise nur prüfen, ob die ursprüngliche Aufteilung noch zum Ziel passt. Wenn ein bestimmter Anteil deutlich wichtiger geworden ist als geplant, ist das ein Anlass zum Nachdenken – nicht automatisch zum sofortigen Verkauf. Ohne eine solche Regel wird die Übersicht schnell zu einer Einladung für spontane Entscheidungen.
Ein nützlicher Ablauf für zusätzliche Einzahlungen ist, zuerst einen festen Anlass zu bestimmen. Das kann ein unregelmäßiger Geldbetrag sein, der langfristig nicht benötigt wird. Statt ihn unmittelbar nach Eingang vollständig anzulegen, würde ich ihn zunächst gegen die eigene Rücklage und die laufenden Verpflichtungen abgleichen. Die App erleichtert den Zugang zum Investieren, aber gerade diese Leichtigkeit kann dazu verleiten, Liquidität zu unterschätzen.
Wer mehrere Sparpläne nutzt, sollte jeden davon mit einem klaren Zweck verbinden. Ein Plan für eine breit gestreute langfristige Anlage ist leichter zu beurteilen, wenn er nicht gleichzeitig für Urlaub, Autokauf und Altersvorsorge stehen soll. Unterschiedliche Ziele brauchen unterschiedliche Zeiträume. Die App kann mehrere Vorhaben übersichtlich darstellen, aber sie ersetzt nicht die gedankliche Beschriftung, die man ihnen selbst geben muss.
Im Vergleich zu einer klassischen Bank-App wirkt der Schwerpunkt hier stärker auf Wertpapieren und Sparplänen ausgerichtet. Eine gewöhnliche Bank-App ist oft besser, wenn man vor allem Überweisungen, Karten und den täglichen Zahlungsverkehr verwalten möchte. Für die reine Geldanlage kann Scalable Capital Bank dagegen bequemer sein, weil die relevanten Anlagevorgänge enger zusammenliegen. Wer bereits ein Depot bei einer anderen Bank hat, sollte trotzdem prüfen, ob ein Wechsel den Aufwand für Übertragung, neue Abläufe und die eigene Steuerorganisation rechtfertigt.
Wo die App für Einsteiger angenehm ist – und wo nicht
Für Einsteiger ist die niedrige Einstiegshürde ein Pluspunkt. Die App ist kostenlos und verbindet den Zugang zu Aktien, ETFs und weiteren Anlageformen mit der Möglichkeit, regelmäßig zu sparen. Dadurch kann man mit einem überschaubaren Ablauf beginnen, statt sofort ein umfangreiches Finanzsystem aufbauen zu müssen. Ich finde besonders hilfreich, dass ein Sparplan eine feste Entscheidung in eine wiederholbare Handlung verwandelt.
Die Kehrseite ist, dass eine einfache Oberfläche komplexe Entscheidungen leicht aussehen lassen kann. Ein Kauf ist schnell ausgelöst, aber die Frage, ob ein Wertpapier zum eigenen Risiko, Zeitraum und Ziel passt, bleibt bestehen. Wer nur nach bekannten Namen sucht oder ausschließlich auf vergangene Kursentwicklung schaut, nutzt die App zwar technisch korrekt, trifft aber möglicherweise keine passende Anlageentscheidung.
Ich würde neuen Nutzern deshalb empfehlen, zunächst mit einer kleinen, dauerhaft tragbaren Routine zu beginnen. Nicht die Zahl der Positionen macht ein Depot sinnvoll. Häufig ist es besser, wenige Entscheidungen zu verstehen und regelmäßig zu überprüfen, als eine lange Liste von Anlagen anzulegen, deren Zweck man später nicht mehr kennt.
Fortgeschrittene Nutzung: Grenzen erkennen statt ständig optimieren
Mit wachsender Erfahrung verschiebt sich die Frage von „Was kann ich kaufen?“ zu „Welche Regeln halte ich durch?“. Die App eignet sich gut als zentrale Übersicht für eigene Spar- und Anlagevorgänge, aber sie ist kein Ersatz für eine vollständige Vermögensplanung. Wer mehrere Depots, Immobilien, Versicherungen oder komplexe steuerliche Situationen hat, stößt bei einer einzelnen Anlage-App schnell an organisatorische Grenzen.
Auch für sehr aktive Händler wäre sie nicht automatisch meine erste Empfehlung. Häufiges Handeln verlangt eine andere Arbeitsweise als langfristiges Sparen: detaillierte Auswertungen, konsequentes Risikomanagement und eine hohe Bereitschaft, Entscheidungen zu dokumentieren. Wenn das Hauptziel das langfristige Investieren mit wenigen wiederkehrenden Vorgängen ist, passt die App deutlich besser als zu einem hektischen Handelsstil.
Ein weiterer Trade-off betrifft die Konzentration auf eine Plattform. Alles an einem Ort zu haben, ist bequem und reduziert Reibung. Gleichzeitig sollte man wichtige Unterlagen, Transaktionen und persönliche Entscheidungen nicht nur im Kopf behalten. Ich würde relevante Informationen regelmäßig außerhalb der App für die eigene Übersicht dokumentieren. Das ist keine Kritik an der Bedienung, sondern eine vernünftige Gewohnheit bei jeder Finanzanwendung.
Die hohe Verbreitung und die rund 7.500 Rezensionen zeigen, dass viele Menschen ihre Erfahrungen öffentlich teilen. Eine gute Bewertung von 4,3 ist für mich ein positives Signal, aber kein Beweis dafür, dass die App zu jedem Anlegertyp passt. Bewertungen spiegeln oft konkrete Erwartungen wider: Ein Nutzer lobt vielleicht die einfache Einrichtung, während ein anderer gerade die Grenzen bei komplexeren Anforderungen kritisiert. Ich würde die eigene Entscheidung daher stärker am persönlichen Arbeitsablauf als an der Durchschnittsnote ausrichten.
Für wen Scalable Capital Bank passt
Ich sehe die größte Zielgruppe bei Menschen, die eigenständig investieren, aber keine Lust auf unnötig komplizierte Abläufe haben. Dazu gehören Nutzer, die regelmäßig in ETFs sparen möchten, einzelne Aktien beimischen wollen oder ihre Vorsorge Schritt für Schritt aufbauen. Auch wer bisher viele Entscheidungen aufschiebt, kann von einem festen Sparplan profitieren, sofern der Betrag realistisch gewählt ist.
Gut passt die App außerdem zu Personen, die ihre Anlageentscheidungen bewusst selbst treffen und die Verantwortung dafür übernehmen möchten. Die Kombination aus Übersicht, Sparplan und verschiedenen Wertpapieren kann den Weg vom Vorsatz zur regelmäßigen Ausführung verkürzen. Ich würde sie besonders dann empfehlen, wenn ein klarer langfristiger Plan wichtiger ist als tägliche Marktbeobachtung.
Nicht meine erste Wahl wäre sie für jemanden, der eine vollständig persönliche Beratung erwartet oder seine Finanzen lieber an einen professionell verwalteten Ansatz delegiert. Auch wer hauptsächlich ein Girokonto, Kartenfunktionen und den täglichen Zahlungsverkehr sucht, findet in einer klassischen Banking-App möglicherweise den passenderen Schwerpunkt. Und wer bei fallenden Kursen schnell in Panik gerät, sollte zuerst seine Risikotoleranz klären, bevor er sich von einer leicht zugänglichen Investment-App zum Start bewegen lässt.
Mein Urteil nach der täglichen Nutzung
Die größte Stärke ist die Verbindung aus einfachem Zugang und wiederholbaren Abläufen. Scalable Capital Bank macht es leicht, aus dem monatlichen Sparen eine feste Routine zu machen und Anlagen an einem Ort im Blick zu behalten. Für mich liegt der Wert weniger in der Möglichkeit, jederzeit neue Wertpapiere aufzurufen, sondern darin, dass man den eigenen Prozess klar strukturieren kann.
Gleichzeitig bleibt die Verantwortung vollständig beim Nutzer. Die App entscheidet nicht, wie viel Risiko angemessen ist, welches Ziel Vorrang hat oder ob ein bestimmter Kauf in die persönliche Situation passt. Wer diese Fragen ernst nimmt und die Anwendung als Werkzeug für einen langfristigen Plan verwendet, bekommt eine praktische Lösung ohne unnötige Umwege.
Mein Fazit fällt deshalb positiv, aber nicht blind begeistert aus. Für selbstständige Anleger mit Interesse an Aktien, ETFs, Sparplänen und Vorsorge ist die kostenlose Finanz-App eine überzeugende Option. Ich würde sie einem Freund empfehlen, der einen klaren, ruhigen Ablauf sucht und bereit ist, die wichtigen Entscheidungen selbst zu treffen. Wer dagegen eine umfassende Alltagsbank, intensive Beratung oder professionelles Kurzfrist-Trading erwartet, sollte die eigenen Anforderungen mit einer anderen Lösung vergleichen.
Vorteile
- Kostenloses Girokonto mit moderner App und übersichtlicher Kontoverwaltung.
- Deutsche IBAN und gesetzliche Einlagensicherung für Guthaben bis 100.000 Euro.
- Zinsen auf Guthaben können das Konto auch als Tagesgeldalternative interessant machen.
- Wertpapierhandel
- Sparpläne und Banking lassen sich zentral in einer App verwalten.
- Automatisierte Steuerberechnung erleichtert die Verwaltung von Kapitalerträgen.
Nachteile
- Bargeldabhebungen und bestimmte Kartenleistungen können Gebühren oder Limits haben.
- Nicht alle klassischen Bankservices
- etwa Filialberatung
- sind verfügbar.
- Die Verzinsung kann sich ändern und ist nicht dauerhaft garantiert.
- Für komplexe Anlageentscheidungen bietet die App nur begrenzte persönliche Beratung.
- Einige Funktionen und Konditionen hängen vom gewählten Kontomodell ab.
Häufig gestellte Fragen zu Scalable Capital Bank
Was ist Scalable Capital Bank und welche Leistungen bietet die App?
Scalable Capital Bank ist eine Finanzplattform, über die Nutzer unter anderem ein Wertpapierdepot verwalten, Aktien, ETFs und weitere Anlageprodukte handeln sowie – je nach aktuellem Angebot und persönlicher Berechtigung – Bank- und Zinsfunktionen nutzen können. Die App bündelt Kontostand, Portfolio, Sparpläne, Orders und Dokumente an einem Ort. Welche Funktionen verfügbar sind, kann vom gewählten Tarif, Wohnsitz und den geltenden Bedingungen abhängen.
Ist mein Geld bei Scalable Capital Bank geschützt?
Für Guthaben und Anlagen gelten unterschiedliche Schutzmechanismen, die Nutzer nicht miteinander verwechseln sollten. Bankguthaben können – abhängig davon, bei welchem Institut sie geführt werden – der gesetzlichen Einlagensicherung unterliegen. Wertpapiere im Depot sind normalerweise Sondervermögen und werden nicht wie Kontoguthaben behandelt. Vor der Nutzung sollten Sie die aktuellen Informationen zur Verwahrung, Einlagensicherung und möglichen Partnerbanken in der App oder den offiziellen Vertragsunterlagen prüfen.
Welche Kosten entstehen bei der Nutzung von Scalable Capital Bank?
Die Kosten hängen vom gewählten Modell und der jeweiligen Transaktion ab. Je nach Tarif können beispielsweise Depotgebühren, Orderentgelte, Kosten für Sparpläne, Fremdkapitalzinsen oder Gebühren für bestimmte Börsenplätze und Zusatzleistungen anfallen. Auch Produktkosten von ETFs und anderen Wertpapieren werden nicht immer direkt als einzelne App-Gebühr angezeigt. Lesen Sie deshalb vor dem Abschluss das aktuelle Preis- und Leistungsverzeichnis sowie die konkreten Orderinformationen.
Wie sicher sind Anmeldung, Überweisungen und Wertpapierhandel in der App?
Die App verwendet üblicherweise Sicherheitsmaßnahmen wie verschlüsselte Datenübertragung, Gerätebindung, biometrische Anmeldung und zusätzliche Bestätigungen für sensible Vorgänge. Trotzdem bleibt der Schutz des eigenen Kontos auch vom Nutzer abhängig. Verwenden Sie ein starkes Gerätepasswort, installieren Sie Updates nur aus offiziellen Quellen und prüfen Sie jede Order oder Überweisung sorgfältig. Bei einem verlorenen Smartphone oder verdächtigen Aktivitäten sollte der Support umgehend kontaktiert werden.
Für wen eignet sich Scalable Capital Bank und was sollte ich vor dem Download beachten?
Die App richtet sich vor allem an Nutzer, die ihre Geldanlage digital verwalten und Wertpapiere, ETFs oder Sparpläne selbstständig organisieren möchten. Sie ist weniger geeignet für Personen, die eine persönliche Anlageberatung oder vollständig automatische Betreuung erwarten. Vor dem Download sollten Sie prüfen, ob Ihr Wohnsitz und Ihre persönlichen Voraussetzungen akzeptiert werden, welche Identitätsprüfung erforderlich ist und ob die angebotenen Produkte zu Ihren Anlagezielen und Ihrer Risikobereitschaft passen.


